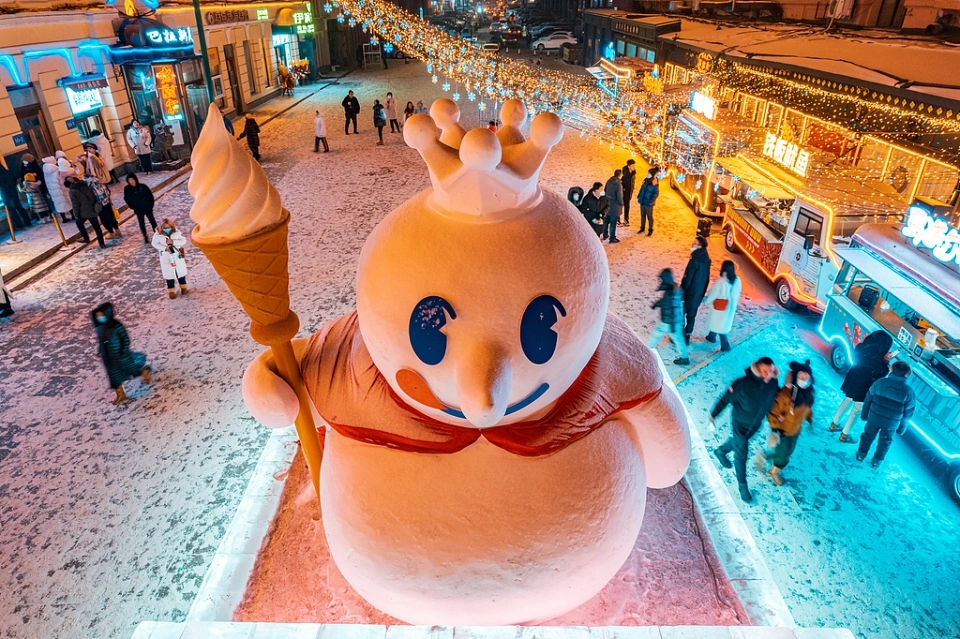
2026年中报出来,蜜雪集团收入152.2亿元,同比只增长了2.3%;净利润23.2亿元,同比下滑14.7%;净利率同比下降3个百分点。有人说蜜雪“增收不增利”,也有人开始担心新茶饮的天花板是不是到了?
但是,同期呢?蜜雪在供应链上做了几件大事:常温食材向冷冻冷鲜升级,HPP超高压产线投产,鲜奶产线投产,云南工厂投产,三温同园改造,三温同车配送,门店卸货从车尾交接升级为送货入店。
其集团管理层说,净利润下降是因为公司主动承担了品质升级和战略投入带来的成本费用上涨。
就像一家工厂在订单还稳定的时候,主动把老设备换掉,旧设备还能用,但新设备效率更高、品质更稳、长期成本更低,换设备的那一年,利润一定难看,因为折旧、调试、停产损失都集中在这一年,可如果不换,三年后可能连订单都接不到。
蜜雪2025年全年营收335.6亿元,归母净利润58.8亿元,门店总数逼近6万家。到了2026年上半年,门店网络覆盖全球17个国家,门店总数6.4万家。
这个体量下,任何一点供应链效率的提升,都会被6.4万家门店放大。
同样,任何一点品质上的疏漏,也会被6.4万家门店放大。
所以这笔账要这么算,今天少赚的利润,买的是三样东西。
第一,冷链能力。
第二,单店运营效率。
第三,加盟商长期赚钱的可能性。
这三样东西,在财务报表上叫成本,在产业竞争里叫门槛。
蜜雪管理层把2026年上半年的经营节奏概括为“夯实内功、蓄力长远”。
收入端保持稳健增长,利润端因为“真、鲜、纯”供应链升级、门店运营能力升级和品牌IP建设投入而阶段性承压。
这些投入在短期内影响了利润,但正在夯实长期竞争基础。
1.六万家店之后,发生了什么?
新茶饮赛道十多年来的增长逻辑秉承着开店就是收入,密度就是广告,规模就是成本优势。门店越多,采购量越大,对上游议价能力越强;门店越密,配送成本越低,品牌曝光越充分。这个逻辑在增量市场里成立,因为每开一家店,都能带来新客流。
到了2026年,这个逻辑开始失效。
公开资料显示,古茗上半年净增797家门店,远低于全年3000家以上的指引;霸王茶姬Q2全球仅净增约108家;沪上阿姨强调高质量有序拓店;蜜雪主动放缓国内开店节奏。
整个行业头部品牌不约而同踩刹车。
原因其实并不复杂,门店密度到了一定程度,新店会分流老店客流。
同一商圈里,原本一家店一天卖8000元,开了第二家之后,两家店各卖5000元。总部收入可能因为门店数增加而增长,但单店GMV下滑,加盟商回本周期拉长,闭店率上升,最终损害整个加盟生态。
古茗的人也说过,大量质量较差门店开业后会稀释存量加盟商生意,最后损害整个加盟生态。这句话点出了加盟模式的核心矛盾。
总部和加盟商之间,既是利益共同体,也存在利益分配。
总部想多开店,因为多开店就多卖原料设备;加盟商不想被分流,因为客流有限。
当密度超过临界点,总部的短期收入和加盟商的长期利益就发生冲突。
蜜雪选择主动降速,是在保护加盟商的资产负债表,加盟商是蜜雪的渠道资产,不是无限吸收库存的终端,如果加盟商不赚钱,总部的供应链收入就是寅吃卯粮。
这个道理说起来简单,做起来难,因为降速意味着短期收入增长放缓,资本市场会给压力。但蜜雪管理层明确说,主动放缓国内开店节奏是长期坚持的发展方向。
张渊说,蜜雪发展到今天,行业环境和自身规模都在变化,发展逻辑需要同步调整。过去近30年,从河南郑州的一家门店,成长为覆盖全球、拥有6.4万家门店的现制饮品企业。
这个体量意味着任何一个环节的疏漏,都可能被规模放大;反过来,任何一点优化,也能释放出巨大的价值。
为何?因为规模本身有正反两面。
规模在增量市场是加速器,在存量市场是放大器。当市场增速放缓,规模会放大管理难度、品质风险、加盟商矛盾。
蜜雪主动降速,是在把规模从加速器调成放大器,放大系统能力,而不是放大风险。
2.财报里的成本革命
如果只看利润表,蜜雪2026年上半年的表现确实不够亮眼。
但要说到供应链,则态势完全不同。
采购端,蜜雪加强源头直采,锁定优质原料,优化鲜奶等短保食材的采购节奏。
生产端,自研自产能力推动常温食材向冷冻、冷鲜升级,HPP超高压产线和鲜奶产线逐步投产,云南工厂投产。
物流端,原有仓库进行常温、冷冻、冷藏三温同园改造,配送推进三温同车。
门店端,卸货方式从车尾交接升级为送货入店,配货频率两到三天一次,同时降低单次订货起订量。
这些动作都是把鲜果、鲜奶、鲜豆这些短保变量,变成可控的工业参数,如果先完成这一步,那显然就能先一步掌握定价权。
整个行业实际上都在做同样的事。
古茗经营24个仓库,冷库容超过8.2万立方米;茶百道仓配中心27个,水果统配率91%,95%门店每周两次以上配送;沪上阿姨拥有17个大型仓储物流基地和11个前置冷链仓。霸王茶姬8月揭牌有机茶园,打通从种植到产品的全产业链闭环;沪上阿姨定植鲜果产区超过4500亩,牛油果损耗控制在5%以内。
冷链是重资产,固定成本高,必须靠门店密度摊薄。
密度越高,单次配送成本越低,三温同车效率越高,短保食材周转越快。
但密度过高,又会反噬单店。
蜜雪用主动降速保护单店ROI,同时用存量密度摊薄冷链成本,这与走钢丝没有不同。
但这里的关键变量是效率提升速度。
如果冷链密度、智能设备、数字化库存能持续降本,“提质不提价”就能成立。如果降本速度跟不上品质升级带来的成本上升,利润就会长期承压。
蜜雪管理层说,战略投入带来的成本不对外转嫁给消费者和加盟商,靠提升供应链效率、规模效应和数字化能力来消化,也就是刀刃向内。
截至上半年,智能出液机已覆盖超过18000家蜜雪冰城门店。
这个数字很关键。
它降低人工误差、提升标准化、降低食品安全风险。
数字化是蜜雪相对短板,但正在快速补课。
如果补课成功,它就能把“提质不提价”从口号变成成本通缩能力。
一般而言,供应链升级是典型的纵向一体化,蜜雪从采购、生产、物流到门店运营,把关键环节握在自己手里。这样做的代价是资产变重、管理复杂度上升、短期利润承压。
好处是品质可控、成本可控、供应稳定。
当行业进入存量竞争,品质和成本是决定生死的关键变量,蜜雪选择用短期利润换长期能力,这个选择在财务上是否划算,取决于投资回报率。
2026年蜜雪计划投入18到20亿元,其中14亿元用于国内供应链深度改造。
这笔投资的回报周期,至少要看三年。
3.什么才是新茶饮真正的KPI?
所以,通过蜜雪的情况,我们可以知道,新茶饮下半场,衡量一家公司好不好,不能只看收入、利润、门店数,这些是结果,不是原因。
真正的原因在加盟商的账本上。
一个加盟商开一家店,投入装修、设备、首批原料、加盟费,每个月要付房租、人工、水电,从总部进原料。
他关心的只有一件事,那就是多久回本,回本之后每个月能赚多少。
如果回本周期短,赚钱稳定,他就会开第二家、第三家。
如果回本周期长,赚钱不稳定,他就会关店。
所以,加盟商的回本周期,才是新茶饮总部真正的KPI。
这个指标好,门店数自然增长;这个指标差,开再多店也会关掉。
2026年上半年,行业分化加剧。古茗营收74.7亿元,同比增长31.9%;经调整利润15.7亿元,同比增长44.4%。沪上阿姨营收25.89亿元,同比增长42.4%;利润3.21亿元,同比增长58.3%。这些品牌利润增速跑赢收入增速,说明经营杠杆在释放。收入增长快于成本增长,多出来的每一块钱收入,大部分转化为利润。
奈雪的茶则是另一面。
上半年收入18.92亿元,同比下降13.1%,经调整净亏损0.97亿元。直营门店平均单店日销售额从7600元降至7000元,订单量、客单价双双下降。
外卖订单占直营收入比重升至55.9%,平台配送服务费攀升,进一步挤压利润。
加盟模式和直营模式的差异,在下半场会越来越明显。
加盟模式总部收入来自向加盟商卖原料设备,当收入增速高于成本增速,利润就会加速释放。
直营模式总部承担房租、人工、折旧,刚性成本高,一旦单店销售下滑,利润就会快速恶化。
不过,加盟模式也有边界。
当门店密度饱和,收入增速放缓甚至低于成本增速,边际压力就会显现。蜜雪2026H1就是典型。收入微增,但品质升级和供应链投入推高成本,利润下滑。
因此,加盟模式不是万能药,关键还是单店盈利模型。
霸王茶姬已经做出调整,将传统卖原料模式改为基于GMV的收入分成,降低物料加价率、提升分成费率,让品牌与加盟商共担风险。
这说明,行业正在从向加盟商收租,转向与加盟商分蛋糕。
蜜雪2026年上半年的利润下滑,是主动选择的结果,它选择在行业增速放缓的时候,加大供应链投入,放缓开店节奏,坚持提质不提价。
这个选择短期看是利润承压,长期看是加固护城河。
长期能不能成功,取决于几个关键要素。
第一,单位供应链成本能不能持续下降?冷链投入是重资产,前期折旧和运营成本高。只有门店密度足够、配送效率足够、周转速度足够,单位成本才会下降。蜜雪6.4万家门店是底盘,但底盘能不能转化为成本优势,要看精细化运营能力。
第二,单店GMV和同店增长能不能回升?主动降速保护了存量门店,但存量门店的销售能不能增长,取决于产品创新、品类拓展、场景挖掘。蜜雪在咖啡、冰淇淋、甜品、周边产品上都在拓展,这些新品类能不能提升单店坪效,需要时间验证。
第三,加盟商回本周期能不能稳定?这是生态健康度的核心指标。如果加盟商赚钱,门店网络就稳定;如果加盟商不赚钱,再大的门店网络也会松动。
第四,海外市场能不能形成第二曲线?蜜雪已进入17个国家,海外9国建成本地化仓储和配送网络。霸王茶姬Q2海外GMV达5.04亿元,同比增长114.3%;茶百道海外门店72家,韩国32家已整体盈利。出海是实物期权,需要供应链前置、本地化产品、合规能力。行使期权需要时间,但不行使就会失去增长空间。
第五,数字化能不能真正降本?蜜雪管理层坦言数智化是相对短板,正在快速补课。智能出液机覆盖18000家门店,智能平板、门店一站式管理APP持续推进。数字化的价值在于降低单店运营复杂度,提升标准化水平,降低食品安全风险。如果数字化能持续降低人工成本和损耗,就能对冲品质升级带来的成本上升。
宏观上,饮料市场整体仍在增长,据研报,全球饮料市场2026年规模2.03万亿美元,2031年预计达到2.67万亿美元,复合年增长率5.65%。亚太地区增长最快,复合年增长率5.90%。非酒精饮料复合年增长率6.05%,营养与功能支持细分市场复合年增长率6.95%。这些数据说明,饮料赛道没有萎缩,而是在结构性变化。健康化、功能化、数字化、可持续包装是长期趋势。
新式茶饮市场的数据口径差异很大,有机构预测2026年到2035年复合年增长率18.7%,也有机构预测2026年到2034年复合年增长率7.3%。这其中为何有这么大的差距?其根本就是定义不同,比如是否包含即饮茶,是否包含传统茶,是否包含便利店渠道。
做投资判断时,不能拿一个高增长数字直接给蜜雪估值。
蜜雪是现制饮品,它的增长逻辑更接近餐饮连锁加供应链加加盟生态。
我认为,新茶饮下半场的竞争,会围绕三个层面展开。
其一是成本。谁能把供应链成本、履约成本、获客成本降到最低,谁就能在价格战中活下来。蜜雪坚持提质不提价,靠的是供应链效率和规模效应。如果效率提升速度跑不赢成本上升速度,利润就会持续承压。
其二是生态。谁能保护加盟商利益,谁就能维持门店网络稳定。加盟商赚钱,总部才能赚钱。加盟商亏钱,总部收入就是空中楼阁。古茗管理层说,放缓开店是主动管控,避免稀释存量加盟商生意。蜜雪主动降速,也是同样逻辑。
其三是系统。谁能把供应链、门店运营、品牌IP、数字化整合成一个高效系统,谁就能穿越周期。单品爆款可以火一时,系统能力才能活十年。蜜雪在供应链、门店运营、品牌IP三条线上同时投入,目标是实现三位一体的总成本领先。
所以,茶饮赛道狂飙的时代,蜜雪变了吗?
其实是变了的。
它从高速发展进入高质发展,从增长与扩张转向安全与品质,从规模驱动转向单店价值驱动。
它主动放缓开店节奏,加大供应链投入,坚持提质不提价。
也有没变的地方。
它的底层逻辑仍然是高质平价、极致供应链、加盟生态、雪王IP。
只是过去靠规模放大,现在靠系统放大。
狂飙时代结束了,精耕细作时代刚刚开始,这个时代不需要奇迹,需要的是算得清的账、控得住的成本、稳得住的生态。
蜜雪正在用今天的利润,去做这样一个长期主义的事情。
编辑出品 | 东针商略
©2026 东针商略 版权所有。未经授权同意,禁止任何形式的转载或使用。
*本文基于公开资料分析推测,纯属个人观点,仅供参考,不构成任何决策或投资建议。